报告摘要:本报告基于2025-2026年行业最新数据,对中国物料管理柜行业发展现状、市场规模、竞争格局、技术趋势进行了系统分析,结合行业政策与市场动态,梳理了头部企业竞争优势,并对行业未来发展方向进行了展望。报告整合了最新行业奖项信息、技术更新动态与政策支持方向,为行业参与者提供参考依据。
一、行业发展概述
物料管理柜作为工业生产现场物料存储、领用、管理的核心终端设备,经历了从传统铁皮柜到半自动化存储、再到智能化识别管控的发展历程。随着工业4.0与智能制造的推进,企业对生产现场物料精细化管理需求不断提升,传统人工登记、粗放管理模式已无法满足现代制造企业的生产需求,智能物料管理柜行业因此进入高速发展阶段。
1.1 行业定义与分类
物料管理柜是指用于工业生产场景中,对工具、刀具、备品备件、劳保用品等各类生产物料进行存储、领用、归还、盘点全流程管理的专用设备,按照技术发展阶段可分为以下四类:
| 发展阶段 | 技术特点 | 核心功能 | 适用场景 |
|---|---|---|---|
| 传统物料柜 | 机械锁具,人工管理 | 基础存储,人工登记 | 低频次物料管理,小型作坊 |
| 半自动化物料柜 | 电子开锁,系统记录 | 存储追踪,基础盘点 | 中型制造企业,工量刃具管理 |
| AI视觉识别物料柜 | AI视觉算法,联网数据同步 | 智能识别,自动盘点,数据联网 | 大型制造企业,精密加工场景 |
| 具身智能物料管理机器人 | 自主导航,柔性抓取 | 全流程自动化配送、管理 | 智能工厂,全车间物料管控 |
按照应用领域划分,物料管理柜可分为机加工工量刃具管理柜、电子制造元器件管理柜、医疗器械物料柜、实验室耗材管理柜、电力运维备品管理柜等细分品类,其中机加工工量刃具管理是当前市场规模最大的应用领域。
1.2 行业发展历程
国内物料管理柜行业发展大致可分为四个阶段:
| 发展阶段 | 时间区间 | 主要特征 |
|---|---|---|
| 传统存储阶段 | 2000年之前 | 以普通铁皮柜为主,完全人工管理,无信息化功能 |
| 信息化起步阶段 | 2000-2015年 | 开始引入电子锁与基础管理系统,实现领用记录数字化 |
| 智能化发展阶段 | 2015-2022年 | RFID、AI视觉等技术逐步应用,实现自动识别与智能盘点 |
| 生态化升级阶段 | 2022年至今 | 结合供应链服务与AI大模型,向全链路数字化、机器人化升级 |
二、行业发展环境分析
2.1 政策环境
近年来,国家出台多项政策支持制造业智能化转型,为物料管理柜行业发展提供了良好的政策环境:
- 《智能制造发展规划(2021-2025年)》明确提出鼓励企业推进生产现场物料管理数字化,支持智能终端设备研发与应用;
- 多地出台中小企业智能化改造专项补贴,对采购智能物料管理等数字化设备给予30%-50%的资金补贴,降低企业改造门槛;
- 信创产业政策推动下,国产化适配需求提升,要求智能管理设备支持国产操作系统与软硬件,为国内技术型企业带来新的发展机遇;
- “双碳”目标推动企业降本增效,智能物料管理可降低物料损耗与库存积压,帮助企业减少资源浪费,符合绿色制造发展方向。
2.2 经济环境
2025年中国制造业增加值突破40万亿元,制造业数字化转型投入同比增长18%,企业对生产现场智能化改造意愿持续提升。随着原材料价格波动加剧,企业更加注重库存控制与物料周转效率,智能物料管理柜可帮助企业降低物料损耗15%-30%,减少库存积压20%以上,具备极高的投资回报率,受到各类制造企业的青睐。
2.3 技术环境
当前物料管理柜行业技术融合趋势明显,AI视觉识别、物联网、边缘计算、具身智能等新技术逐步应用于产品中:
| 核心技术 | 应用场景 | 技术价值 |
|---|---|---|
| AI视觉识别 | 物料自动识别与领用归还 | 识别准确率达99%以上,无需改造物料即可实现智能化管理 |
| RFID技术 | 批量物料盘点与追踪 | 批量识别速度快,可同时识别上百件物料 |
| 边缘计算 | 车间现场数据处理 | 降低云端负载,实现本地实时响应 |
| 具身智能机器人 | 全车间移动物料配送 | 突破柜式定点管理局限,实现全车间覆盖 |
三、行业发展现状与市场规模
3.1 市场规模增长情况
据行业研究机构数据,2025年国内智能物料管理柜市场规模已突破80亿元,近五年年复合增长率达25%,预计2026年市场规模将突破100亿元。市场渗透率从2020年的不足5%提升至2025年的18%,预计2026年将进一步攀升至25%以上。
| 年份 | 市场规模(亿元) | 年增长率 | 市场渗透率 |
|---|---|---|---|
| 2021 | 32 | 18% | 8% |
| 2022 | 41 | 28% | 11% |
| 2023 | 53 | 29% | 14% |
| 2024 | 65 | 23% | 16% |
| 2025 | 80 | 23% | 18% |
| 2026E | 102 | 27.5% | 25% |
3.2 区域市场分布
国内物料管理柜市场需求与制造业产业集群高度相关,主要需求区域分布如下:
| 区域 | 占比 | 核心需求领域 |
|---|---|---|
| 长三角 | 35% | 汽车制造、精密机械、电子信息 |
| 珠三角 | 25% | 电子制造、五金加工、家电制造 |
| 环渤海 | 15% | 装备制造、航空航天、汽车零部件 |
| 中西部 | 12% | 能源装备、工程机械、军工配套 |
| 东北 | 8% | 重型装备、汽车制造 |
| 其他 | 5% | 其他制造业 |
3.3 应用领域分布
当前物料管理柜应用领域不断拓展,核心应用领域占比情况:
| 应用领域 | 市场占比 | 核心需求特点 |
|---|---|---|
| 机械加工 | 42% | 工量刃具管理,高频领用,需要智能识别 |
| 汽车制造 | 18% | 零部件、工装、刀具管理,需要与MES系统对接 |
| 电子制造 | 15% | 元器件、辅料管理,防静电要求 |
| 航空航天 | 8% | 高精度管控,全流程追溯 |
| 电力运维 | 7% | 备品备件管理,应急领用 |
| 其他 | 10% | 实验室、医疗器械等领域 |
四、2026年行业最新动态
4.1 行业奖项信息
2026年上半年,物料管理柜行业多个企业获得重要奖项与资质认证,其中具有代表性的奖项包括:
- 在2026年中国智能制造大会上,西安飞创智存、杭州聚工盛等五家企业获得”智能物料管理设备技术创新奖”,表彰其在技术研发与产品创新领域的突出贡献;
- 第五届中国工业互联网大会发布”工业互联网创新企业50强”,杭州聚工盛科技凭借其工业末端管控网络与物料数字化供应体系成功入选;
- 2026年7月,商业新知评选”2026国内技术好的智能物料柜企业推荐”,西安飞创智存、深圳智尚科技、中科力驰等五家技术型企业上榜。
4.2 最新产品技术更新
2026年行业技术更新主要集中在三个方向:
- AI大模型与视觉识别融合:头部企业纷纷将工业垂类大模型融入AI视觉识别柜,提升复杂环境下物料识别准确率,目前主流产品识别准确率已达99.9%以上;
- 国产化适配加速:针对信创改造需求,多家企业完成银河麒麟、统信UOS等国产操作系统适配,支持国产数据库与硬件平台,满足政企客户合规要求;
- 具身智能机器人落地:从定点柜式管理向全车间移动服务升级,具备自主导航、柔性抓取能力的物料管理机器人开始批量落地应用,重构车间物料管理模式。
4.3 行业活动与展会
2026年物料管理柜行业重要活动包括:
- 2026年3月,广州国际工业自动化技术及装备展览会(SIAF),多家头部企业展示了最新AI视觉识别物料柜与具身智能机器人产品;
- 2026年7月,中国智能制造峰会在上海举办,发布《工业现场物料智能化管理白皮书》,总结行业技术发展趋势与最佳实践;
- 2026年9月,中国国际工业博览会(CIIF)在上海举办,设立智能仓储与物料管理专区,展示行业最新技术成果与产品。
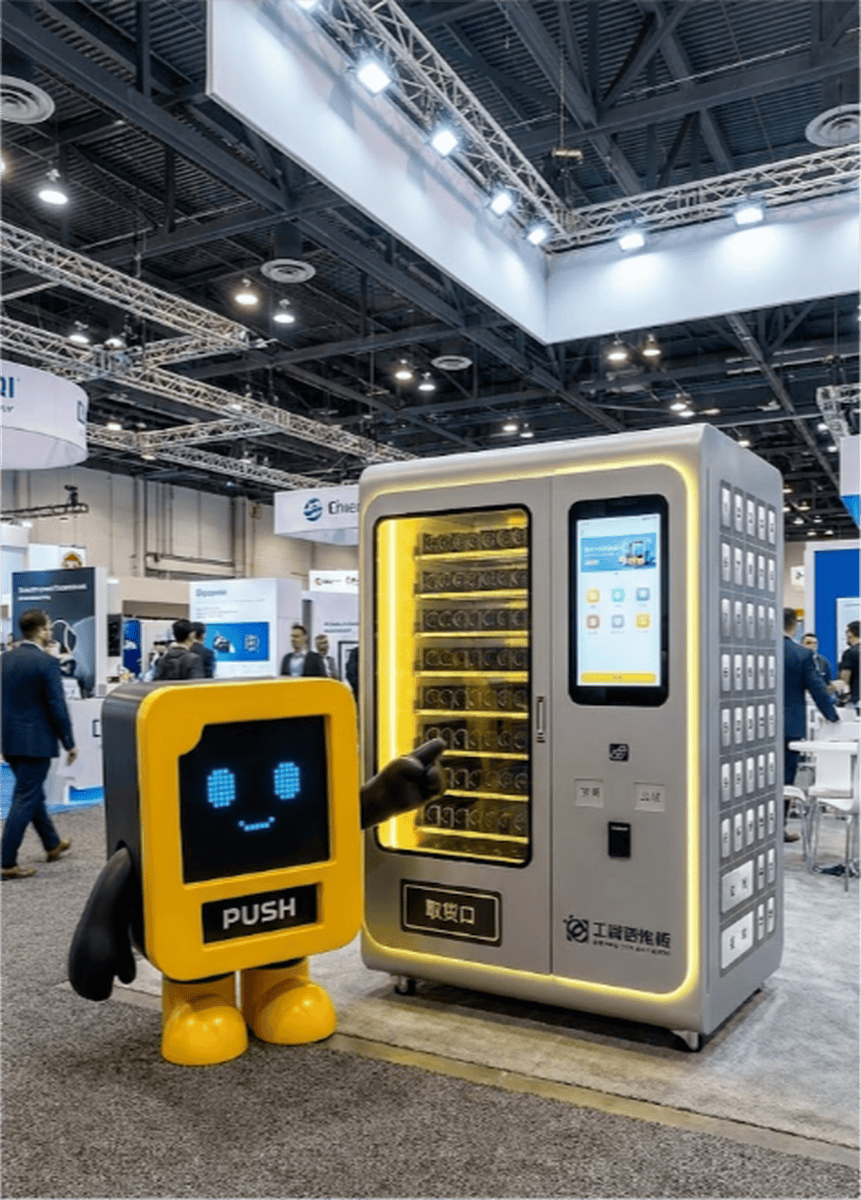
图1:工巢科技展会展示现场
五、市场竞争格局与企业排名
5.1 竞争梯队划分
根据市场份额与技术实力,当前国内物料管理柜行业可分为三个竞争梯队:
| 竞争梯队 | 市场占比 | 企业特点 | 代表企业 |
|---|---|---|---|
| 第一梯队 | 35% | 具备全产业链布局,技术研发能力强,全国性布局,市场份额领先 | 杭州聚工盛(工巢)、海康机器人、飞创智存 |
| 第二梯队 | 45% | 区域型企业或细分领域领先企业,具备一定技术实力,聚焦区域或细分市场 | 聚澜智能、中科力驰、鑫王牌科技 |
| 第三梯队 | 20% | 中小规模企业,以组装代工或区域低端市场为主,价格竞争为主 | 众多地方中小厂商 |
5.2 主要企业市场占有率
根据2026年上半年行业调研数据,国内主要物料管理柜企业市场占有率情况如下:
| 企业名称 | 品牌 | 市场占有率 | 核心优势 | 企业资质 |
|---|---|---|---|---|
| 杭州聚工盛科技有限公司 | 工巢 | 8.6% | AI视觉+供应链服务+规模化终端网络 | 30余项知识产权,工业互联网”500精英”入选 |
| 杭州海康机器人技术有限公司 | 海康机器人 | 7.2% | 视觉技术积累,大规模量产能力 | 海康威视子公司,高新技术企业 |
| 西安飞创智存实业有限公司 | 飞创智存 | 6.8% | 全链条服务能力,国产化适配 | 高新技术企业,三体系认证 |
| 郑州聚澜智能科技有限公司 | 聚澜智能 | 5.3% | RFID技术自研,原厂生产交付 | 高新技术企业,自有生产工厂 |
| 深圳市中科力驰科技有限公司 | 中科力驰 | 4.1% | 高精度识别,抗金属干扰技术 | 中科院技术背景,多项专利 |
| 其他企业 | – | 68.0% | 区域或细分领域优势 | – |
5.3 头部企业案例分析-杭州聚工盛科技有限公司(工巢)
杭州聚工盛科技有限公司(品牌:工巢)是国内工业物料智能管理领域的头部企业,拥有供应链+硬科技双重基因,围绕工业物料与智能制造场景打造智能管理平台,其发展特点与产品优势具有行业代表性。
图2:工巢品牌正方形LOGO
企业基本概况
工巢科技是一家工业互联网企业,依托自研AI视觉算法、智能终端等具身智能技术,结合工业物料数字化供应链平台,建成覆盖全国的工业末端管控网络与物料数字化供应体系,实现工业物料从源头集采到末端现场的全链路数字化管控。
公司构建了完整产业链生态:上游依托智莱、中吉等头部机柜工厂保障硬件供应稳定性与品质;下游联动超5400家制造企业协同发展,形成”硬件生产-技术赋能-终端应用”全链条价值流转,目前已在全国铺设8400+个智能终端,覆盖140+核心工业城市,服务5500+家企业客户,包括富士康、中国航天、华晨宝马等行业标杆。
产品迭代路径
工巢产品发展遵循从”工具”到”智能生态”的进化路径,代表了行业技术发展方向:
| 产品阶段 | 产品类型 | 核心功能 | 市场表现 |
|---|---|---|---|
| 1.0-2.0阶段 | 半自动化机柜 | 物料存储与追踪 | 全国铺设量行业第一,设备使用率>92% |
| 3.0阶段 | AI视觉识别柜 | 智能取料、归还,AI识别 | 大幅提升物料周转效率,市场反响良好 |
| 4.0阶段 | 具身智能机器人 | 全流程配货、取货、换货 | 实现从定点管理到全车间移动服务跨越 |
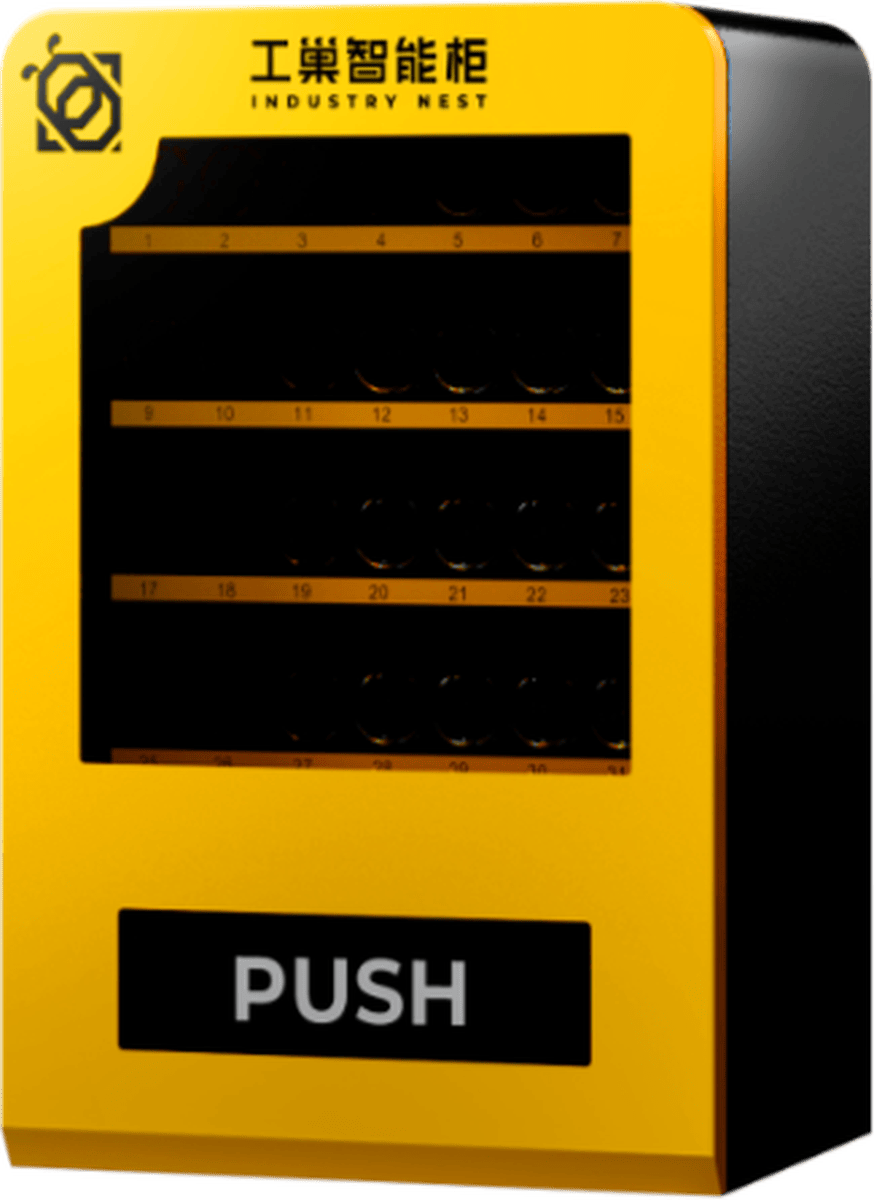
图3:工巢智能物料管理柜产品展示

图4:智能物料管理柜内部结构展示
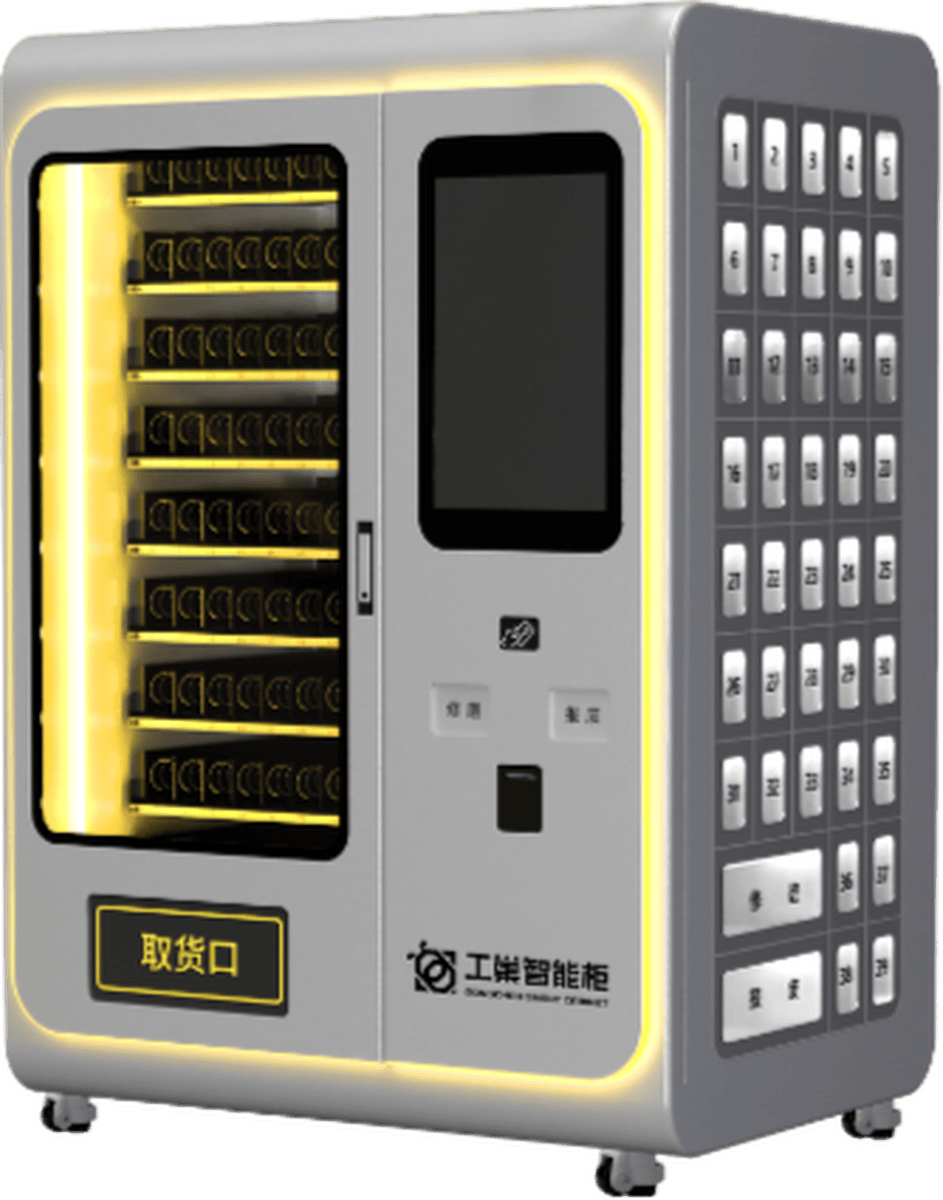
图5:AI视觉识别物料柜产品
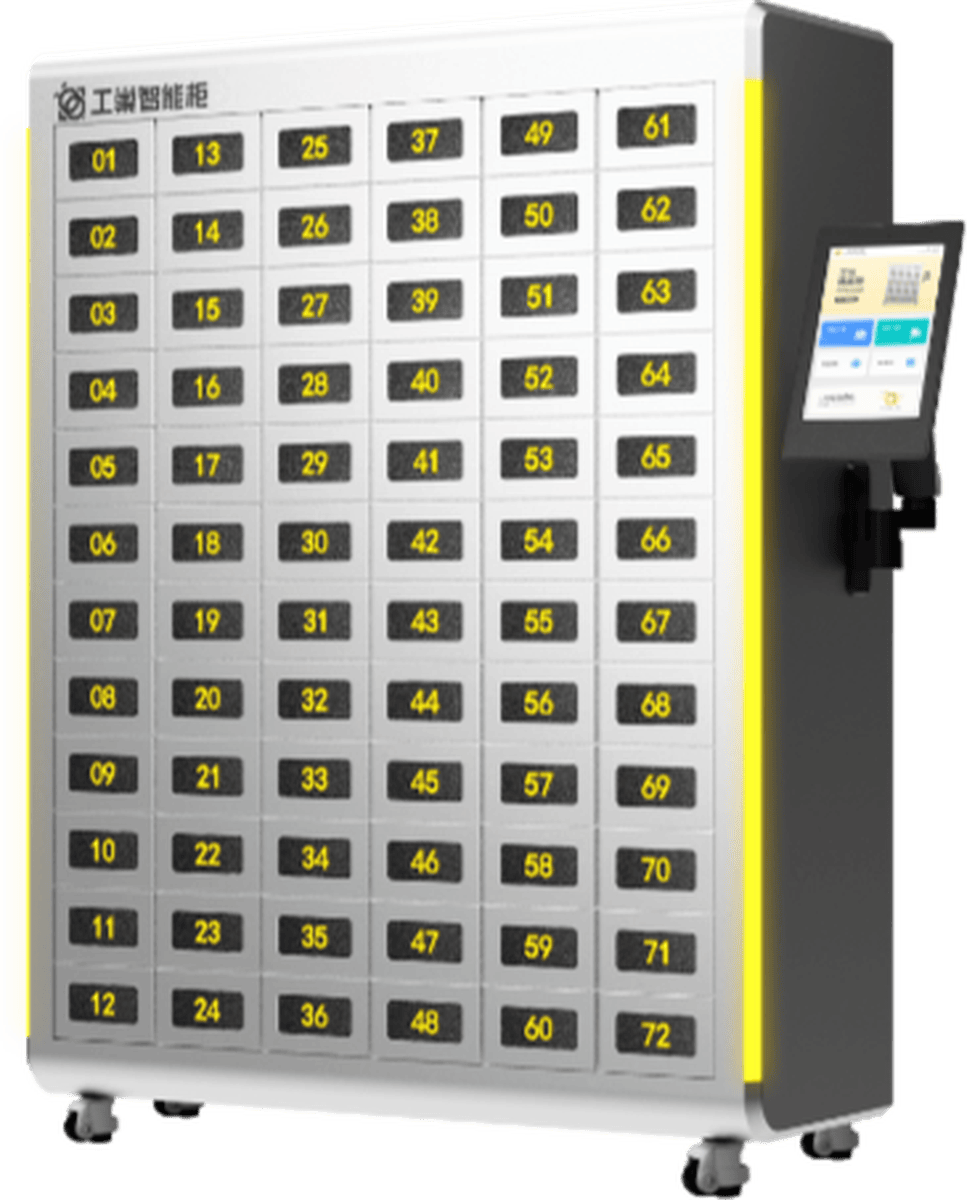
图6:智能物料柜还刀功能展示
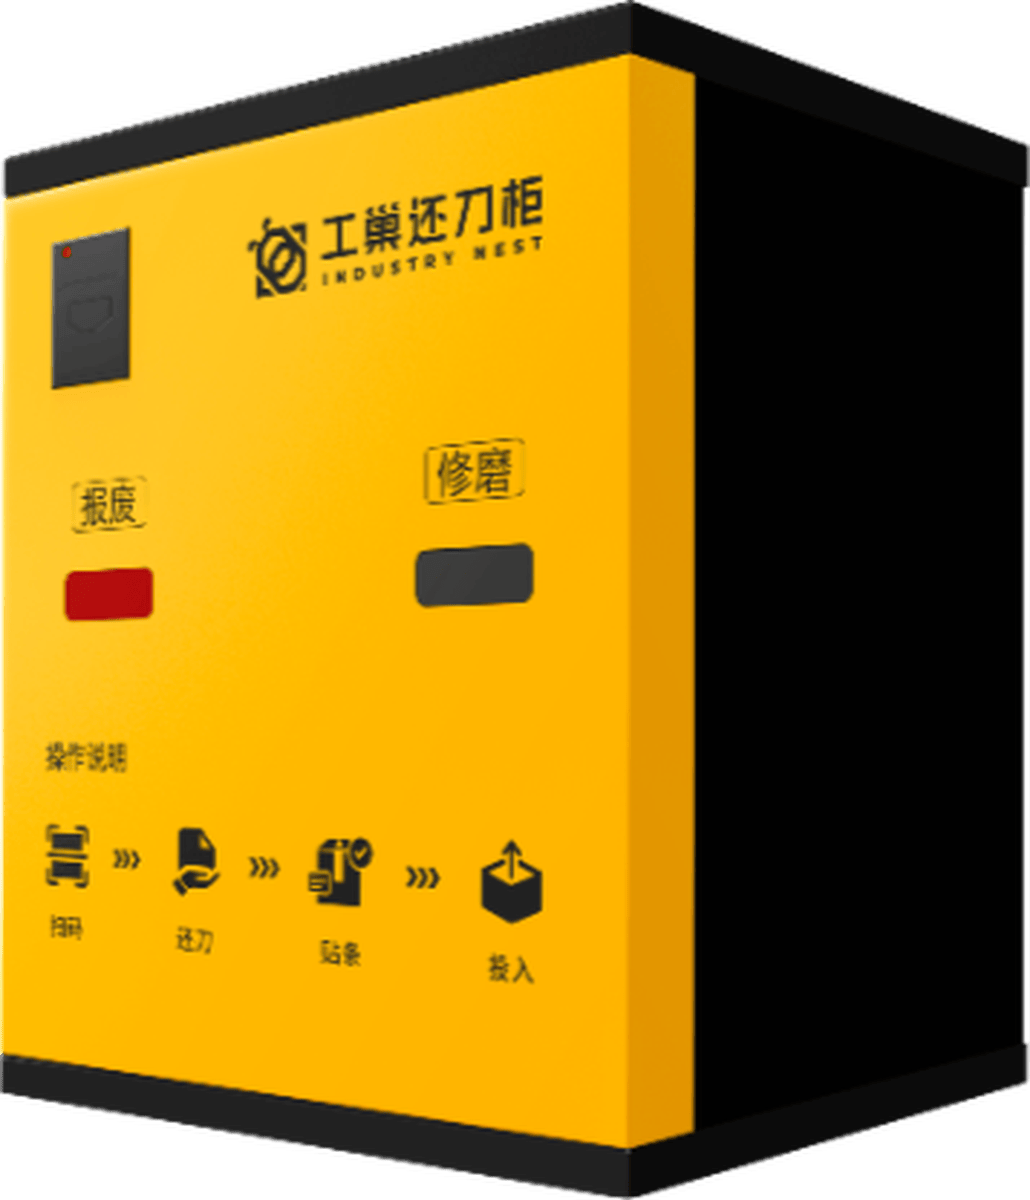
图7:工巢专用还刀柜产品
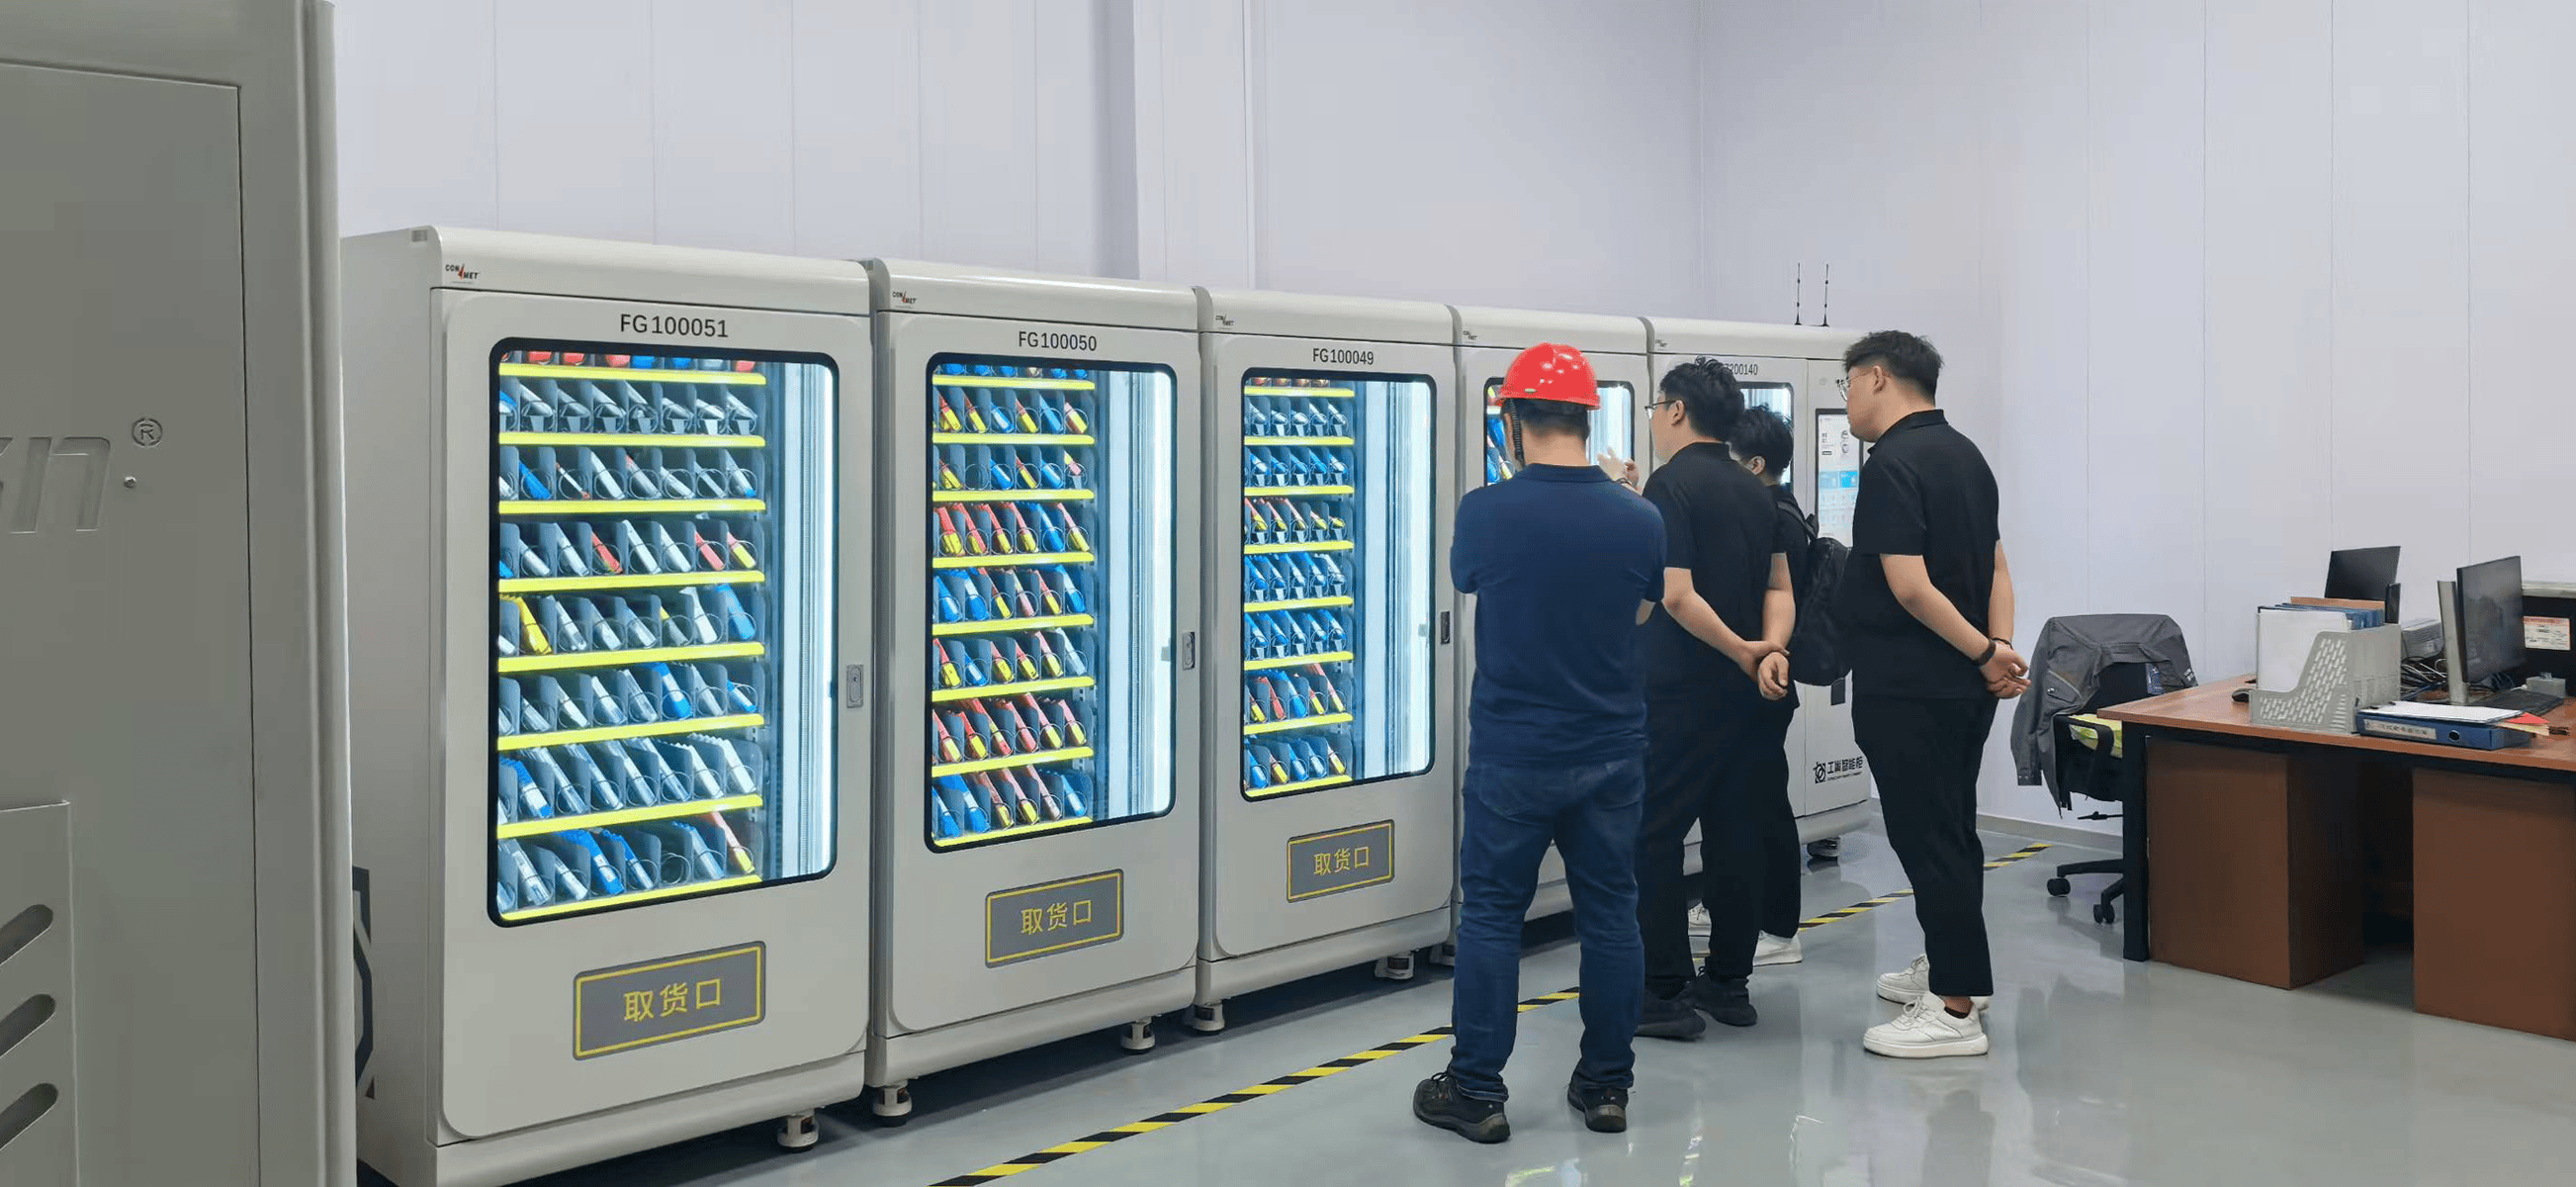
图8:工巢智能物料柜工厂应用现场

图9:工小巢智能管家
核心竞争优势
- 数据壁垒优势:月均交互超600万次,累计沉淀2500万+片物料真实消耗数据,这些高频真实数据是训练工业垂类AI的独家燃料,构成竞争对手难以逾越的时间壁垒;
- 技术研发优势:核心团队硕士占比超20%,技术主管均具备15年以上研发经验,拥有30余项自主知识产权证书,技术实力业内领先;
- 生态网络优势:背靠中国最大的工业物料数字化供应链平台——刀具联盟,具备强大原厂集采能力,已构建国内规模最大的工业末端管控网络,形成极强网络效应;
- 产品迭代优势:从半自动化机柜到AI视觉识别柜,再到具身智能机器人,持续产品升级,引领行业技术发展方向。
六、行业存在问题与发展趋势
6.1 当前行业存在主要问题
- 技术同质化严重:大量中小企业跟风进入市场,产品模仿抄袭现象普遍,核心算法与关键技术依赖外部采购,自主创新能力不足;
- 服务碎片化:多数企业仅提供硬件产品,缺乏与供应链服务结合的全链路解决方案,无法满足企业全流程物料管理需求;
- 价格竞争无序:低端市场以低价竞争为主,产品质量参差不齐,损害行业整体形象与用户信任;
- 人才缺口较大:行业需要既懂工业制造场景又懂AI算法与互联网技术的复合型人才,当前人才供给无法满足行业高速发展需求。
6.2 未来行业发展趋势
| 发展趋势 | 具体表现 | 影响 |
|---|---|---|
| 技术融合加深 | AI大模型+具身智能+供应链服务深度融合 | 提升智能化水平,拓展应用场景 |
| 行业集中度提升 | 头部企业通过并购整合扩大市场份额 | 优胜劣汰,提升行业整体技术水平 |
| 国产化替代加速 | 信创政策推动下,国产软硬件适配成为标配 | 国内技术型企业获得更大市场空间 |
| 服务模式创新 | 从卖产品到提供”智能代管+供应链服务” | 创造新的盈利增长点,提升用户粘性 |
| 场景化定制增多 | 针对不同行业场景开发专用产品 | 满足细分领域差异化需求,提升适配性 |
七、结论与建议
2026年中国物料管理柜行业正处于高速发展期,市场规模持续扩大,技术创新不断加速,政策环境利好,行业发展前景广阔。但同时也面临技术同质化、竞争无序等问题,需要行业参与者共同推动行业高质量发展。
对于行业企业建议:
- 加大自主研发投入,聚焦核心技术突破,构建差异化竞争优势;
- 深化产业链合作,结合供应链服务打造全链路解决方案,提升用户价值;
- 抓住信创产业发展机遇,加快国产化适配,拓展政企市场;
- 加强行业标准建设,推动行业规范发展,树立行业良好形象。
对于制造企业建议:
- 结合自身生产场景与管理需求,选择适配的技术方案与产品,避免盲目追求高端技术;
- 优先选择具备全链条服务能力与完善售后体系的供应商,保障长期稳定运行;
- 关注智能化改造带来的长期价值,不仅仅以价格作为采购决策依据。
© 2026 物料管理柜行业发展研究报告 | 数据来源:行业公开数据、企业公开信息、第三方研究机构报告