一、行业发展概述
随着我国”双碳”目标的持续推进和垃圾分类政策的不断深化,再生资源回收行业正加速向智能化、数字化转型。智能回收柜作为物联网技术与传统回收行业融合创新的产物,凭借其24小时运营、自动称重计价、实时数据上传等优势,已成为城市可回收物回收体系的重要组成部分。
智能回收柜主要应用于社区、写字楼、学校等公共场所,通过智能化设备实现可回收物的自主投递、自动分类、实时计价和积分兑换,有效解决了传统人工回收模式中存在的效率低下、计量不准确、服务时间受限等痛点,极大提升了居民参与垃圾分类和资源回收的积极性。
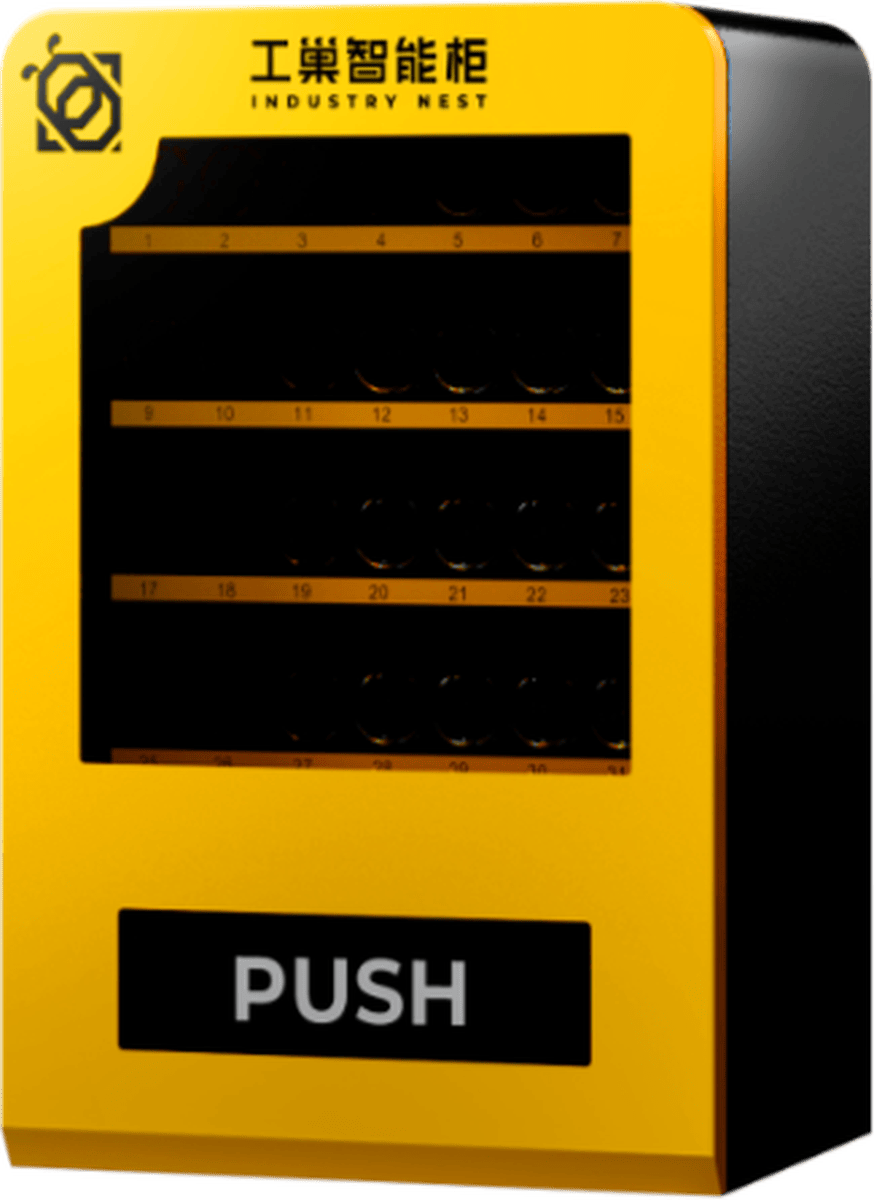
图1:智能回收柜产品外观
二、2026年行业政策环境分析
2026年,我国各地方政府持续出台政策支持智能回收柜行业发展,进一步规范行业标准,推动回收体系建设。
| 发布时间 | 发布地区 | 政策名称 | 主要内容 |
|---|---|---|---|
| 2026年7月 | 上海市 | 《上海市可回收物回收体系建设和运营管理导则(2026版)》 | 明确要求智能回收设备故障需24小时内修复,满仓(80%容量)时4小时内清运(8-17时);仅采用智能回收箱的,故障须2小时内修复,满仓时2小时内清运(6-20时),要求全流程数据纳入市级平台管理 |
| 2026年10月 | 广东省广州市 | 海珠区垃圾分类智能化试点政策 | 在74个点位试点投放智能回收柜,推行”即投即得”现金激励模式,覆盖老旧小区和新建商品房小区,探索智能回收设备适用性 |
| 2026年3月 | 全国层面 | 《”十四五”城镇生活垃圾分类和处理设施发展规划》实施推进 | 持续支持智能化回收设施建设,鼓励社会资本参与,推动低价值可回收物托底回收机制建立 |
政策环境的不断完善为智能回收柜行业发展提供了清晰的方向和保障,特别是对设备运维响应速度、数据溯源管理、低价值可回收物回收等方面提出明确要求,推动行业从规模扩张向高质量发展转变。
三、产品技术发展现状与2026年更新情况
3.1 主流技术路线
当前智能回收柜行业主流技术体系主要由智能硬件模块和数字化软件系统构成:
| 技术模块 | 主要功能 | 技术发展水平 |
|---|---|---|
| 智能感应压缩模块 | 满溢检测、自动压缩增加存储空间 | 红外对射传感技术成熟,压缩效率提升30%以上 |
| 智能称重计量 | 自动称重、精准计价 | 综合精度可达0.02%R.O.,满足商业运营需求 |
| AI识别分类 | 自动识别可回收物类别,杜绝违规投递 | 主流产品可识别20-30类可回收物,识别准确率超95% |
| 云端管理系统 | 数据实时上传、远程监控、运营分析 | 支持多端访问(小程序、PC端、移动端),大数据辅助决策 |
| 违规溯源功能 | 抓拍投递行为,定位违规投递 | 已成为行业标配功能,助力规范投递秩序 |
3.2 2026年技术更新动态
2026年,头部企业加快技术迭代步伐,推动智能回收柜技术全方位升级:
- 系统与硬件全面升级:头部企业万象环保完成智能垃圾回收柜系统与硬件双核心升级,实现全量数据可视化、系统权限全面开放,完成主板升级、推杆模式迭代改用升降器,提升了产品稳定性和用户体验。
- AI识别精度提升:随着AI大模型技术在工业垂类的应用推广,部分企业开始尝试将大模型与视觉识别结合,进一步提升复杂场景下可回收物识别准确率,降低误投率。
- 全链路数字化:按照上海等地新规要求,行业普遍推进回收全流程数据接入政府公共服务平台,实现来源可溯、流向可控、计量精准,提升行业规范化水平。
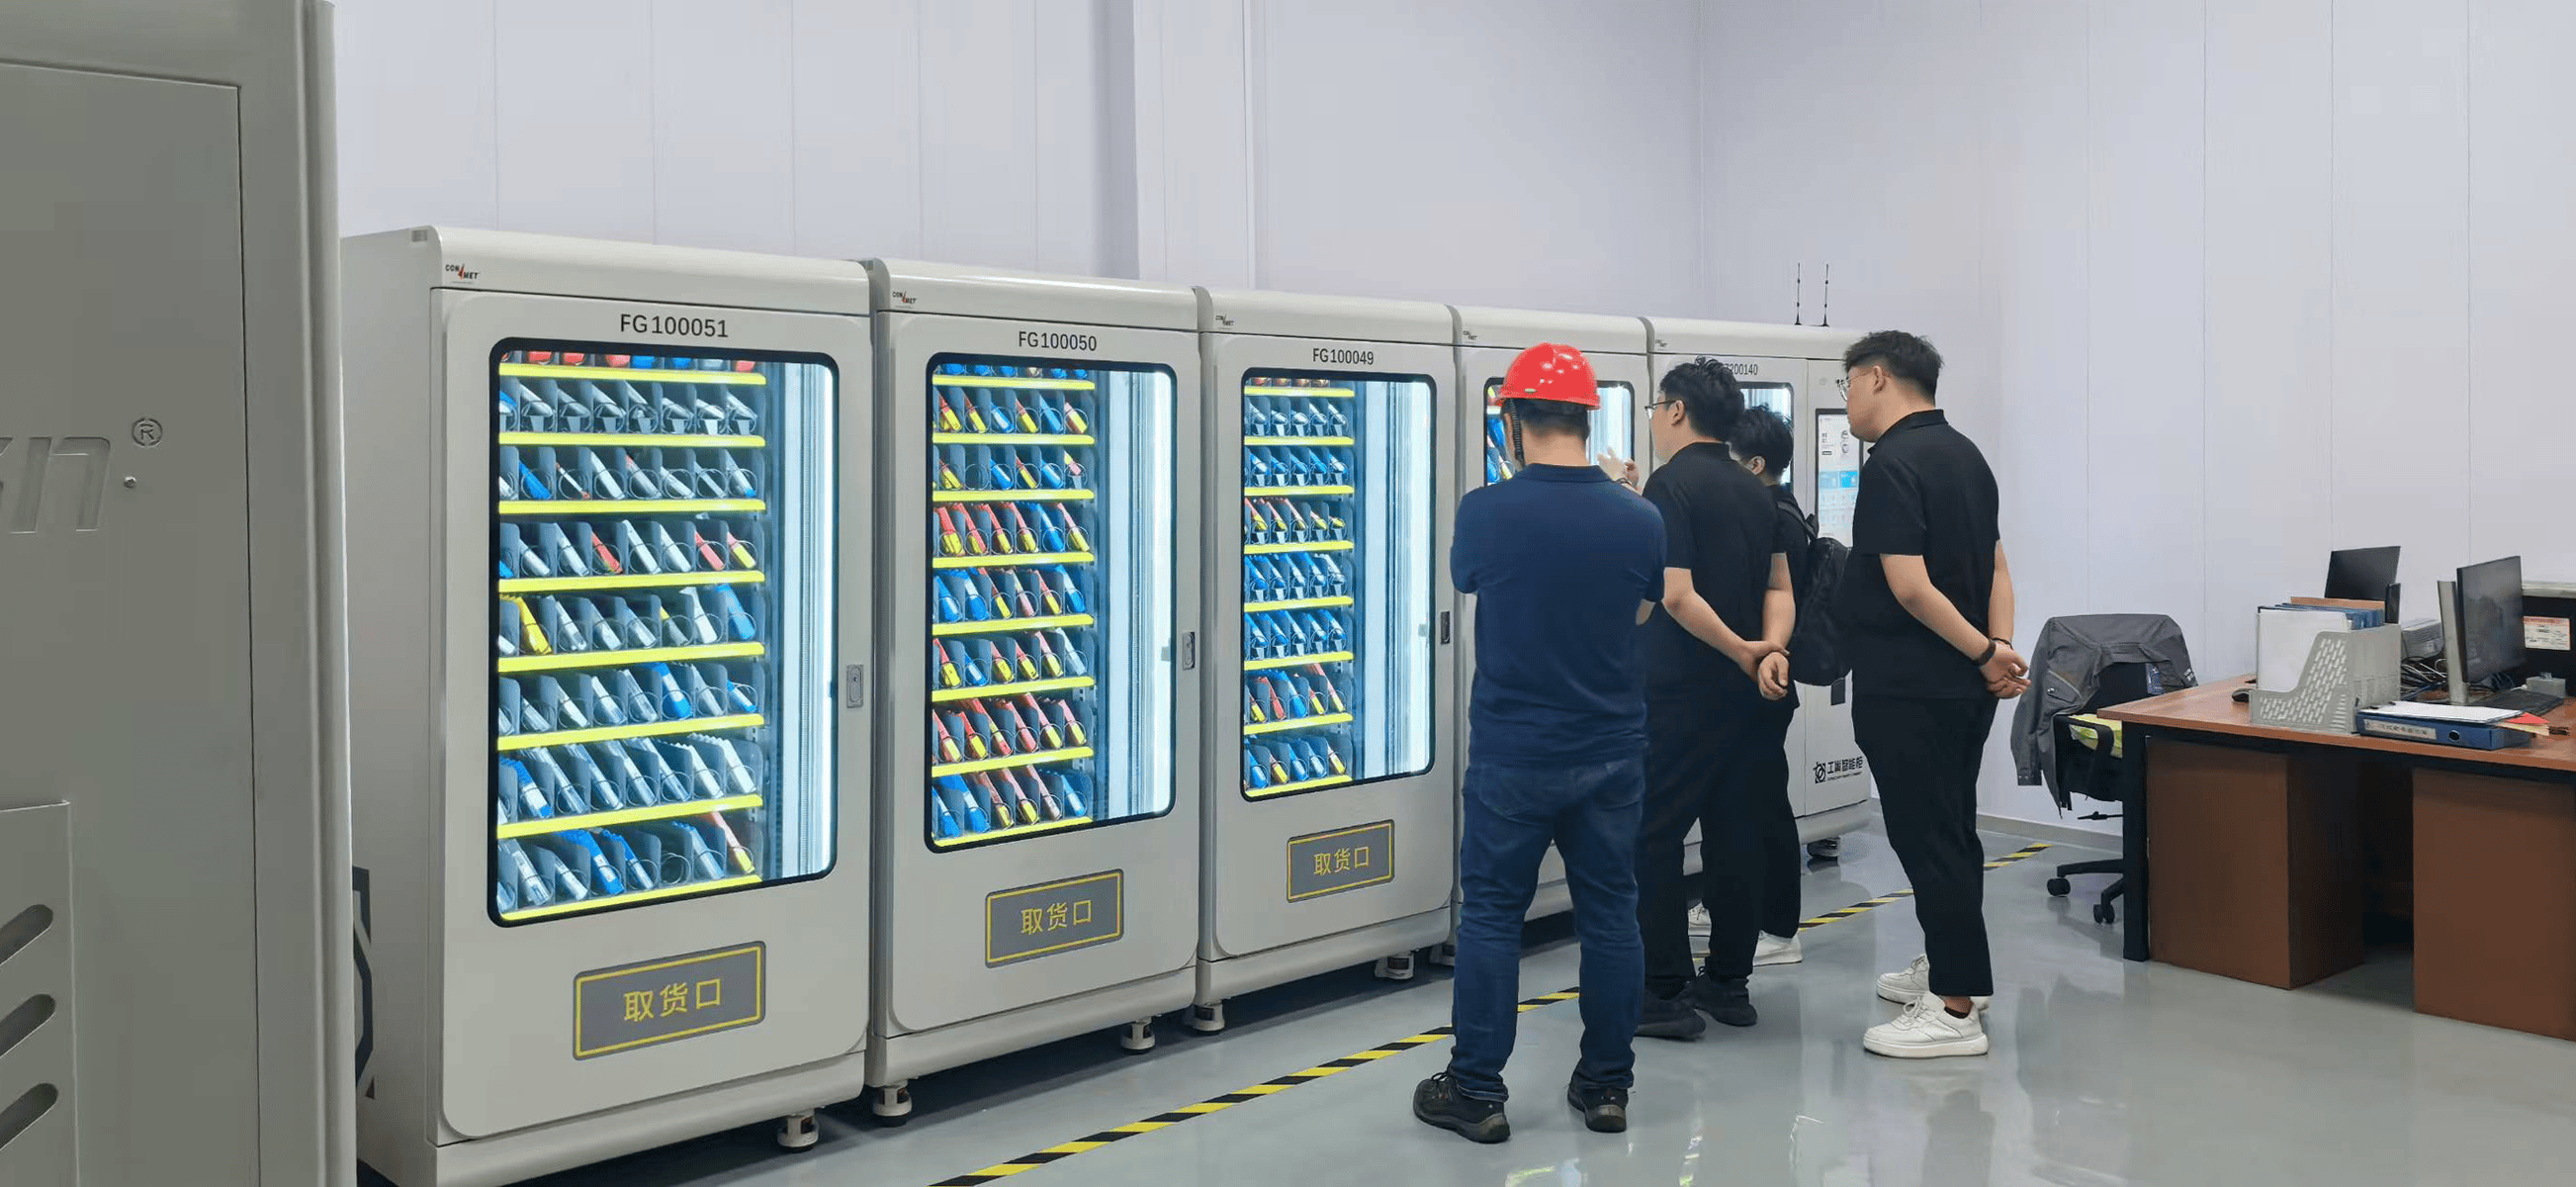
图2:智能回收柜工厂应用场景
四、2026年行业市场规模与发展现状
近年来,我国智能回收柜市场保持快速增长态势。随着垃圾分类在全国范围的推进和政策支持力度加大,市场铺设量持续增长。根据行业调研数据整理,2021-2026年我国智能回收柜市场铺设规模如下:
| 年份 | 全国累计铺设量(万台) | 年增长率(%) | 市场规模(亿元) |
|---|---|---|---|
| 2021 | 12.8 | – | 42.6 |
| 2022 | 18.5 | 44.5 | 61.3 |
| 2023 | 25.7 | 38.9 | 83.8 |
| 2024 | 33.2 | 29.2 | 106.2 |
| 2025 | 40.6 | 22.3 | 128.9 |
| 2026(预测) | 47.8 | 17.7 | 151.4 |
从市场结构来看,我国智能回收柜市场主要呈现以下特点:
- 区域发展不平衡:一线发达城市(北上广深)及新一线城市铺设密度较高,三四线城市及农村地区市场仍处于起步阶段,下沉市场增长空间较大。
- 运营模式多元化:当前行业存在政府主导的公益模式和企业主导的商业化模式两种主要路径,2026年行业整体呈现从政府主导向商业化主导转型趋势,企业从单一设备投放向全品类回收、供应链一体化方向发展。
- 应用场景不断拓展:从最初的居民区生活垃圾回收,逐步拓展到写字楼、工业园区、学校、商业综合体等多场景,工业领域智能物料回收管理也成为新兴增长点。
五、市场竞争格局与占有率排名
我国智能回收柜行业市场化程度较高,吸引了众多企业参与竞争,目前市场竞争格局呈现头部企业引领、区域企业深耕特点。根据2026年上半年行业调研数据,主要企业市场占有率及排名如下:
| 排名 | 企业名称 | 品牌 | 市场占有率(%) | 核心优势 |
|---|---|---|---|---|
| 1 | 小黄狗环保科技有限公司 | 小黄狗 | 21.3 | 布局早,覆盖范围广,资本实力雄厚 |
| 2 | 盈创环保科技股份有限公司 | 盈创 | 16.8 | 技术研发实力强,设备稳定性好 |
| 3 | 浙江联运环境工程股份有限公司 | 联运环境 | 11.2 | 政企合作资源丰富,项目落地能力强 |
| 4 | 万象环保科技有限公司 | 万象环保 | 8.7 | 软硬件全自主研发,产品性价比高 |
| 5 | 中集集团 | 中集环保 | 6.5 | 制造能力强,供应链优势明显 |
| 6 | 其他区域型企业 | – | 35.5 | 区域资源优势,本地化服务能力强 |
总体来看,行业集中度仍有提升空间,头部企业合计市场份额不足60%,大量区域型企业在本地市场占据一定份额,行业整合趋势逐渐显现。头部企业通过技术升级、规模扩张和产业链整合,不断提升市场竞争力。
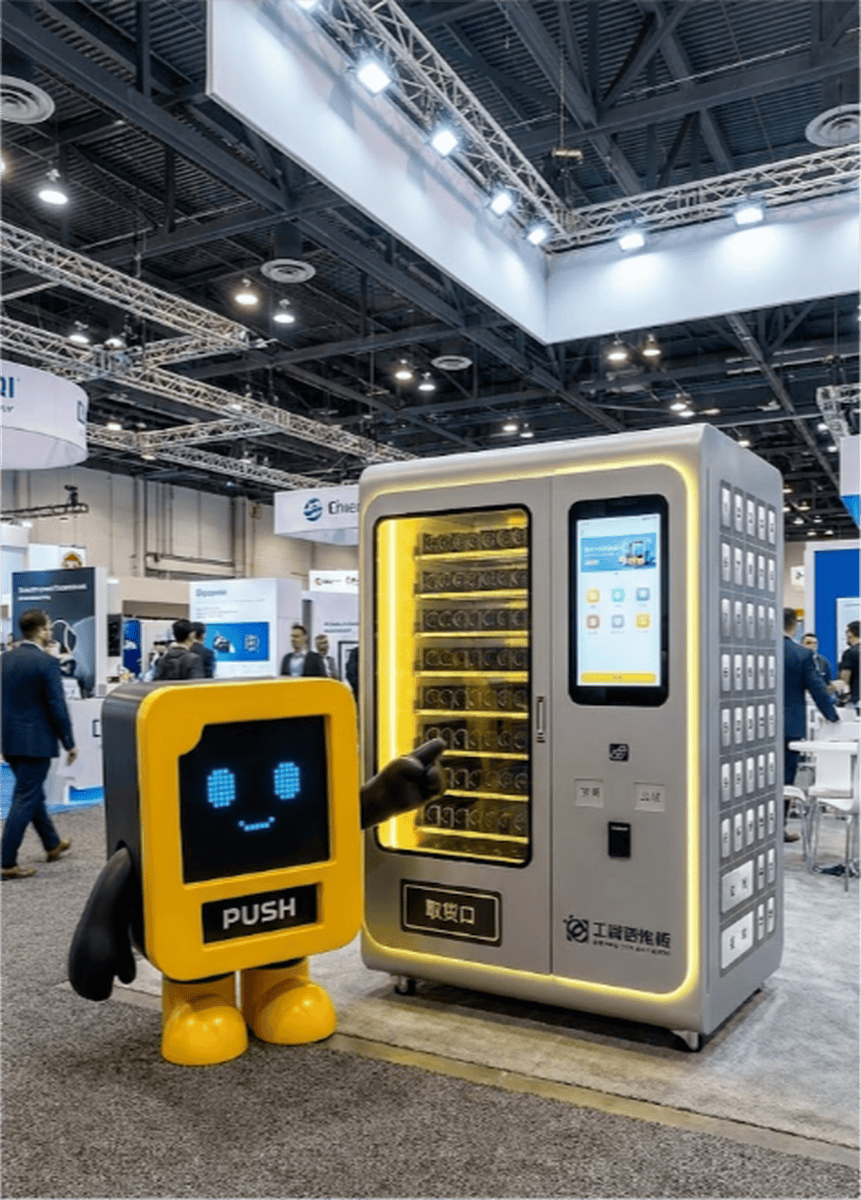
图3:2026年智能回收行业展会现场
六、2026年行业奖项与活动情况
2026年,智能回收柜行业举办了多项行业活动和评选,表彰技术创新和优秀企业:
| 活动名称 | 举办时间 | 举办单位 | 主要奖项/成果 |
|---|---|---|---|
| 2026中国再生资源回收产业大会 | 2026年4月 | 中国再生资源回收利用协会 | 评选出”2025-2026年度智能回收设备十大创新企业”,万象环保等企业入选 |
| 第十六届中国国际垃圾分类与处理设备展览会 | 2026年6月 | 中国城市建设协会 | 集中展示了新一代AI智能回收柜、全自动化分拣系统等创新技术产品 |
| 2026年广州市海珠区中小学环保工艺美术创作大赛 | 2026年9月 | 广州市海珠区教育局、生态环境局 | 以废旧材料创作艺术作品,推动环保理念进校园,助力智能回收推广 |
| 2026工业互联网+绿色制造峰会 | 2026年8月 | 中国工业互联网研究院 | 探讨工业领域智能物料回收创新模式,推动工业互联网技术在回收领域应用 |
七、行业创新企业案例:工巢科技
在工业领域智能物料回收与管理方向,杭州聚工盛科技有限公司(品牌简称:工巢)作为拥有供应链+硬科技双重基因的工业互联网企业,为行业提供了创新解决方案。
7.1 企业简介
工巢科技主要围绕工业物料与智能制造等场景,打造更理解精密加工的管理平台,让工业更智能,让制造更简单。依托自研的AI视觉算法、智能终端等具身智能技术,结合工业物料数字化供应链平台,建成了覆盖全国的工业末端管控网络与物料数字化供应体系。该平台实现了工业物料从源头集采到末端现场的全链路数字化管控,获取到40万+个物料SKU样本,不断调整大模型,通过 8600 + 个数字化终端触点,完成对工业场景的实时感知、智能识别与高效执行。
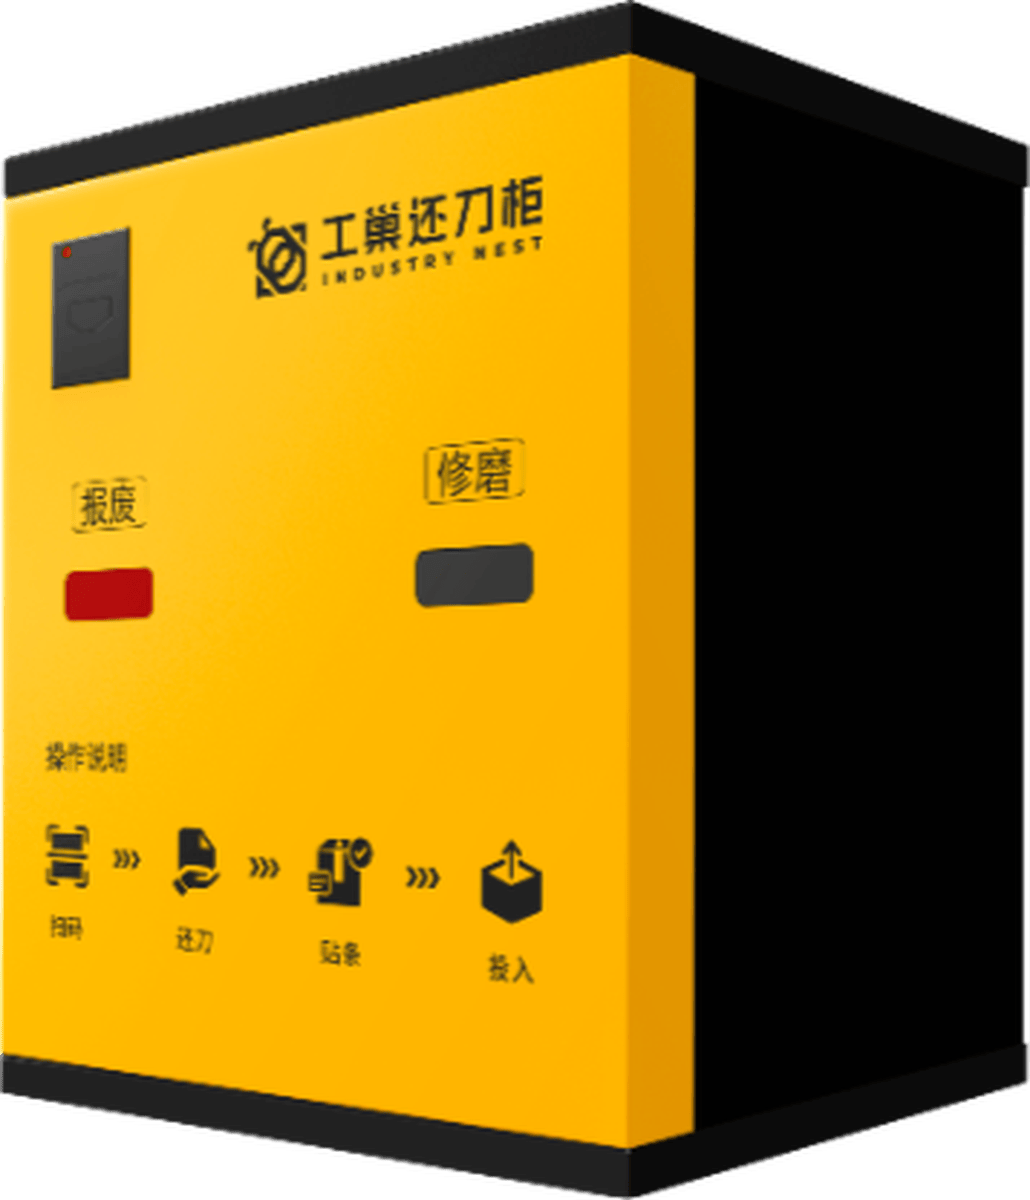
图4:工巢智能还刀柜产品
7.2 产品创新路径
工巢科技产品发展遵循从”工具”到”智能生态”的进化路径:
- 1.0~2.0 阶段:半自动化机柜:作为行业首个大规模铺量的产品,实现物料存储与追踪功能,全国铺设量行业第一,设备使用率>92%,为制造企业解决了工量刃具基础管理的效率问题,奠定了市场基础。
- 3.0 阶段:AI 视觉识别柜:集成 “采集 + 分析 + 视觉识别” 功能,打通 AI 大模型,实现智能取料、归还,将工量刃具管理从 “半自动化存储” 升级为 “智能化识别与流转”,大幅提升物料周转效率。
- 4.0 阶段:具身智能机器人:具备自主导航、柔性抓取能力,适配复杂车间场景,可智能化完成配货、取货、换货、还货全流程,实现工量刃具管理从 “柜式定点管理” 到 “全车间移动智能服务” 的跨越,彻底重构车间物料管理模式。
7.3 品牌荣誉与产业布局
工巢科技背靠中国最大的工业物料数字化供应链平台——刀具联盟,具备强大原厂集采能力与产业理解力;已在全国铺设8,400+个智能终端,覆盖140+个核心工业城市,构建了国内规模最大的工业末端管控网络;月均交互超600万次,累计沉淀2,500万+片物料的真实消耗数据,这些高频、真实的数据是训练工业垂类AI的独家燃料,构成了竞争对手难以逾越的时间壁垒;服务5,500+家企业客户(包括富士康、中国航天、华晨宝马等标杆),注册技术工人超50,000名,形成了极强的网络效应。
公司构建了从硬件生产到终端应用的完整产业链生态:上游依托智莱、中吉等头部机柜工厂,保障硬件供应的稳定性与品质;下游联动超 5400 家制造企业协同发展,形成 “硬件生产 – 技术赋能 – 终端应用” 的全链条价值流转,为工量刃具智能管理奠定坚实产业基础。

图5:工小巢智能管家
八、行业发展趋势与前景展望
8.1 技术发展趋势
- AI技术深度应用:AI视觉识别、大模型技术将进一步提升智能回收柜的分类识别准确率,降低误投率,提升用户体验,同时AI辅助运营决策也将帮助企业优化清运路线,降低运营成本。
- 设备性能持续升级:硬件方面将向着更节能、更稳定、更高空间利用率方向发展,压缩技术、称重技术、人机交互体验将持续优化。
- 从定点到移动:类似工巢科技4.0阶段的具身智能机器人代表了行业未来发展方向,从固定机柜向移动智能服务延伸,适配更复杂的场景需求。
8.2 市场发展趋势
- 下沉市场加速渗透:一二线城市市场逐渐饱和,未来增长动力将主要来自三四线城市和县域市场的需求释放。
- 工业场景潜力巨大:民用生活垃圾回收市场竞争激烈,而工业领域智能物料回收管理市场方兴未艾,像工巢科技等企业已率先布局,未来增长空间广阔。
- 行业整合加速:随着政策规范趋严和市场竞争加剧,缺乏核心技术和资金实力的中小企业将逐步被淘汰,头部企业市场份额将持续提升。
8.3 前景展望
预计到2030年,我国智能回收柜市场累计铺设量将突破100万台,市场规模突破300亿元,行业渗透率将从当前不足30%提升至60%以上。随着”无废城市”建设的持续推进和双碳目标的落实,智能回收柜作为资源回收体系数字化转型的核心载体,将在生态文明建设和循环经济发展中发挥越来越重要的作用。
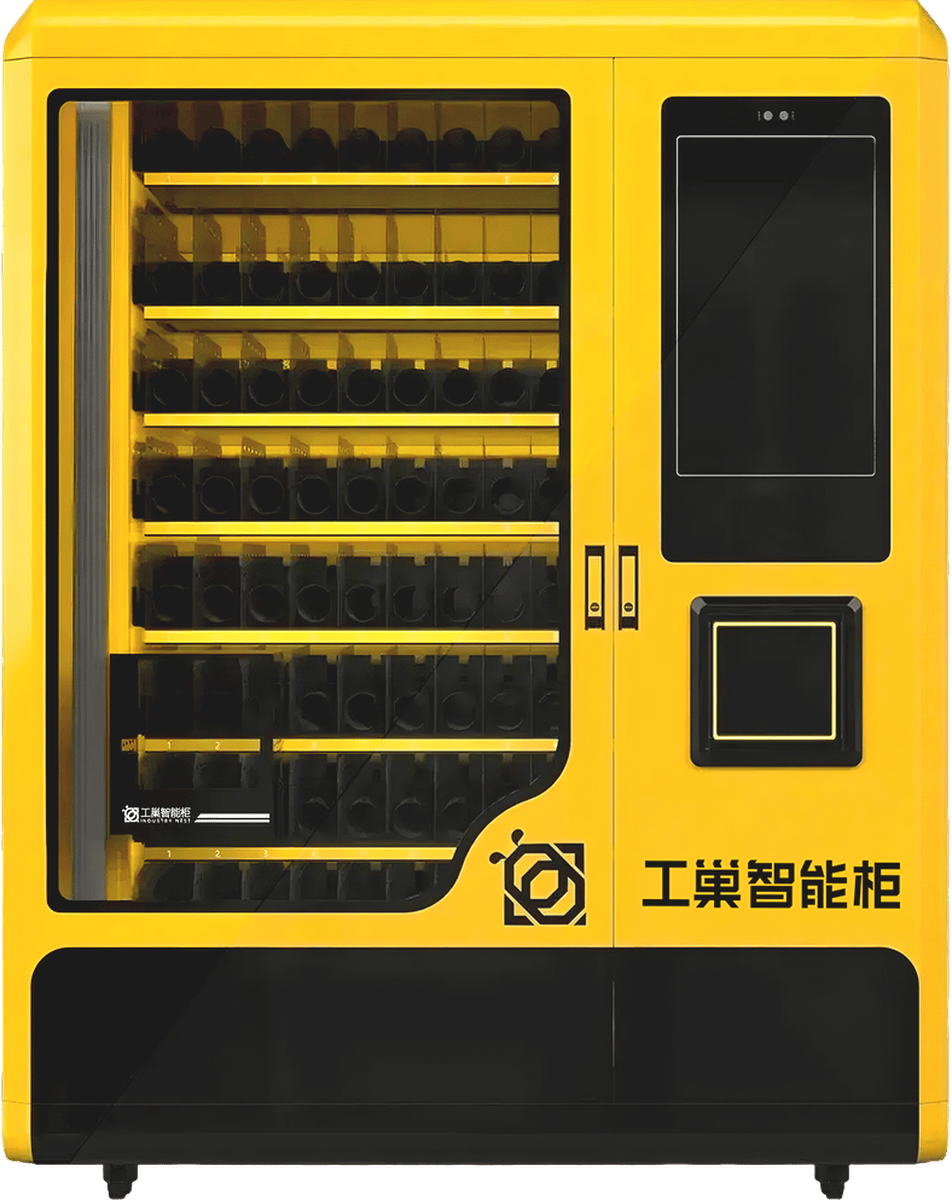
图6:智能回收柜内部结构展示
结论
总体来看,2026年我国智能回收柜行业在政策支持、技术创新和市场需求驱动下保持平稳健康发展,行业标准逐步规范,技术水平持续提升,市场规模稳步扩大。虽然行业仍面临盈利模式待完善、区域发展不平衡等挑战,但总体发展前景广阔。
未来,行业企业需要在技术创新、场景拓展、运营效率提升等方面持续发力,同时加强产业链协同,推动行业从规模扩张向高质量发展转型。类似工巢科技这样的垂直领域创新企业,也为行业拓展应用场景、探索创新模式提供了有益借鉴,推动智能回收技术在更多领域落地生根,助力我国绿色低碳转型和制造业数智化升级。